Aquisição de empresa familiar: o que os números não revelam sobre o negócio
Concentração de decisões, conflitos societários e relações informais podem representar riscos importantes em operações de M&A e comprometer a integração após o fechamento
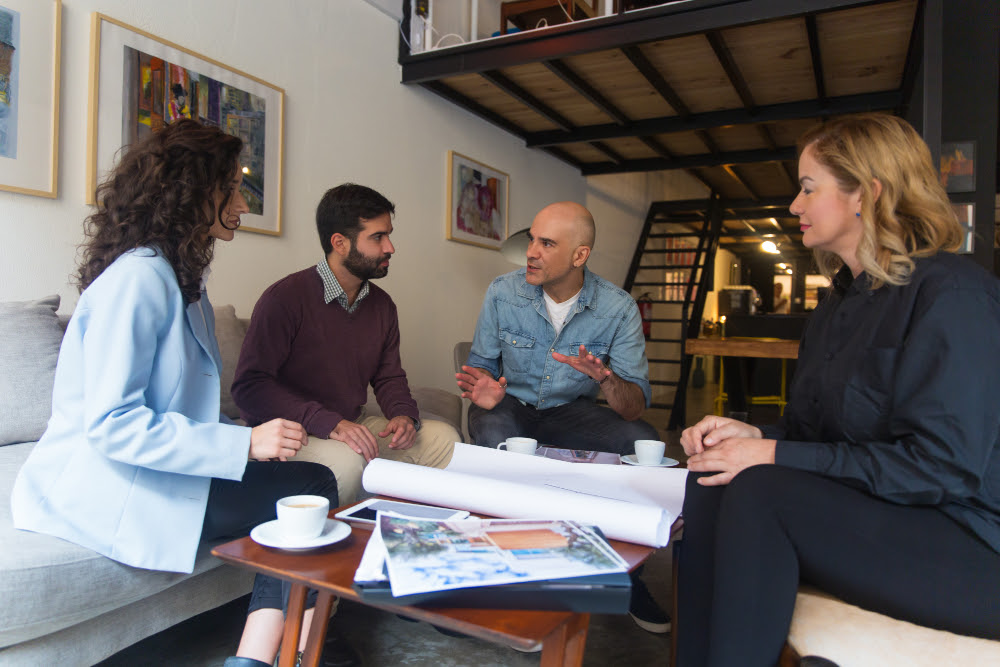
Em uma aquisição de empresa familiar, os indicadores financeiros são indispensáveis, mas não contam toda a história do negócio. Receita, margem, endividamento, geração de caixa e carteira de clientes ajudam a compreender o desempenho econômico.
No entanto, não mostram, por si só, como as decisões são tomadas, onde está concentrado o conhecimento, quais relações sustentam a operação ou o que pode acontecer quando o fundador deixa de estar presente.
Essa dimensão merece atenção porque uma empresa pode apresentar bons resultados e, ao mesmo tempo, depender excessivamente de uma única pessoa para negociar com fornecedores, aprovar investimentos, manter clientes estratégicos ou resolver conflitos internos.
Essa dependência nem sempre aparece nos relatórios financeiros, mas pode representar um risco concreto para quem pretende assumir o controle ou integrar o negócio a outra estrutura.
Para Carlos Moreira, Advisor à frente da MORCONE Consultoria Empresarial, a avaliação de uma empresa familiar precisa considerar não apenas o que ela entrega financeiramente, mas também a estrutura organizacional que sustenta seus resultados.
A forma como a empresa funciona, a distribuição de responsabilidades e a maturidade dos processos podem influenciar diretamente sua capacidade de continuar gerando valor depois de uma aquisição.
Os riscos que não aparecem nos demonstrativos financeiros
Nas empresas familiares, a relação entre família, propriedade e gestão pode tornar uma transação mais complexa.
Sócios podem ter expectativas diferentes sobre o futuro, membros da família podem ocupar posições sem atribuições claramente definidas e decisões importantes podem ser influenciadas por acordos que não estão formalizados.
Essas situações exigem uma investigação cuidadosa. É necessário compreender se a autoridade está efetivamente distribuída ou apenas formalmente delegada, se os gestores possuem autonomia real e se existem critérios claros para decisões relevantes.
Também é importante identificar se o conhecimento comercial, técnico e operacional está institucionalizado ou permanece concentrado em pessoas específicas.
A Pesquisa Global de Empresas Familiares 2025, da PwC, ouviu 1.325 proprietários e líderes empresariais em mais de 60 territórios. Entre os resultados, o levantamento aponta que apenas 30% das empresas participantes possuem uma constituição familiar, instrumento que pode formalizar princípios, papéis e critérios de relacionamento entre família, propriedade e negócio.
O dado não significa que as demais organizações tenham necessariamente problemas de governança, mas evidencia a importância de investigar como esses mecanismos estão estruturados.
Due diligence precisa ir além das análises tradicionais
A due diligence financeira, jurídica, tributária e trabalhista é parte essencial de qualquer aquisição. Entretanto, em uma empresa familiar, a avaliação também precisa alcançar a dimensão organizacional e de governança.
Isso significa examinar a estrutura de gestão, as responsabilidades, as alçadas de decisão, a dependência de pessoas-chave, a qualidade dos controles e a maturidade dos processos.
A cultura organizacional também merece atenção. Diferenças na forma de liderar equipes, tomar decisões e conduzir relacionamentos podem gerar dificuldades quando a empresa adquirida passa a integrar outra estrutura.
Não se trata de classificar uma cultura como boa ou ruim, mas de compreender quais comportamentos sustentam os resultados e quais podem entrar em conflito com o modelo de gestão do comprador.
A Pesquisa de Integração em M&A 2026, da PwC, reforça a relevância desse aspecto. Entre os executivos consultados, 56% apontaram o desenho organizacional e a clareza dos direitos de decisão como desafios importantes na integração.
Outros 52% mencionaram o alinhamento cultural e a gestão das mudanças envolvendo equipes. Apenas 16% disseram avaliar liderança e talentos antes da assinatura ou realizar uma due diligence de pessoas e organização.
O levantamento considerou executivos de empresas com receita anual de pelo menos US$ 1 bilhão e, portanto, não representa especificamente o universo das empresas familiares ou dos negócios de menor porte.
Os dados ajudam a evidenciar uma questão importante: aspectos organizacionais podem ser decisivos para a captura de valor, mas nem sempre recebem a mesma atenção dedicada aos indicadores financeiros e jurídicos.
A integração começa antes do fechamento
Depois da assinatura, o comprador precisa transformar as premissas da negociação em uma operação que funcione.
É nesse momento que fragilidades organizacionais podem se tornar custos, atrasos e perda de valor.
Se o fundador era o principal elo com determinados clientes, a transição precisa prever como esses relacionamentos serão preservados. Se as decisões dependiam de acordos informais, será necessário estabelecer novas regras sem comprometer a continuidade da operação.
Por isso, a integração não deve ser tratada como uma etapa administrativa posterior à transação.
Ela precisa ser planejada a partir do que a due diligence revelou. Riscos identificados devem gerar responsáveis, prazos e planos de mitigação. Dependências críticas precisam ter alternativas, e as sinergias projetadas devem considerar o tempo e a capacidade real de execução.
Nesse processo, uma governança mais estruturada pode contribuir para qualificar as decisões.
O conselheiro consultivo, por exemplo, amplia a perspectiva dos sócios e da liderança, ajuda a questionar premissas, identificar riscos menos evidentes e avaliar os efeitos da aquisição sobre a estratégia e a continuidade do negócio.
Sua contribuição ganha relevância quando conecta as decisões da transação a uma visão de longo prazo.
O valor da aquisição também depende do que vem depois
Uma aquisição de empresa familiar não deve ser avaliada apenas pelo desempenho que ela demonstrou até aqui, mas também pela capacidade de continuar gerando resultados em uma nova configuração de propriedade e gestão.
Os números mostram parte importante dessa realidade. A organização, as relações e a governança explicam outra parte, frequentemente decisiva.
A pergunta que precisa orientar a avaliação é: o negócio continuará funcionando com qualidade quando as pessoas, os vínculos e os critérios de decisão que o sustentaram até agora forem alterados? Se a resposta ainda não estiver clara, há aspectos importantes que precisam ser compreendidos antes do fechamento.
Comprar uma empresa é adquirir ativos, contratos, mercado e capacidade de geração de caixa.
Mas, em uma empresa familiar, também significa assumir uma estrutura de relações, responsabilidades e decisões que precisa ser compreendida.
Essa leitura mais ampla permite negociar com realismo, integrar com responsabilidade e proteger o valor que se pretende construir no longo prazo.
Sobre Carlos Moreira
Carlos Moreira é Advisor, Conselheiro Consultivo e Administrador de Empresas, à frente da MORCONE Consultoria Empresarial, com atuação em estratégia, governança, gestão e desenvolvimento de empresas.
Confira Também:
✅ Nexxus - Assistência à Saúde - Com Consultas e Exames. Sem Mensalidade; Sem Carência. Pergunte-me como...
Matérias em destaque