Recorde de empresas inadimplentes acende alerta para pequenos negócios; especialista orienta como renegociar dívidas bancárias
Brasil chegou a 9,3 milhões de empresas com contas em atraso, segundo a Serasa Experian. Advogado especialista em Direito Bancário explica os cuidados para reorganizar o caixa, negociar com bancos e evitar que as dívidas comprometam a continuidade das atividades.
Manter uma empresa funcionando exige planejamento financeiro, controle de despesas e, muitas vezes, acesso ao crédito. Mas, em um cenário de juros elevados e dificuldades para equilibrar o fluxo de caixa, o endividamento tem se tornado um desafio para milhares de empreendedores brasileiros. Em agosto de 2026, o país atingiu um novo recorde de inadimplência empresarial, com 9,3 milhões de CNPJs com contas em atraso, segundo levantamento da Serasa Experian. O volume representa um crescimento de 14,3% em relação ao mesmo período do ano anterior.
As dívidas acumuladas chegaram a R$ 244,4 bilhões, distribuídas em 68,2 milhões de contas negativadas. Em média, cada empresa inadimplente acumulava 7,4 pendências financeiras. As micro e pequenas empresas concentram a maior parte dos registros, com 8,8 milhões de CNPJs nessa situação, evidenciando a vulnerabilidade dos negócios de menor porte diante das dificuldades de crédito e da pressão sobre o caixa.
Nesse contexto, a relação das empresas com as instituições financeiras merece atenção. Empréstimos, financiamentos e linhas de capital de giro podem ser importantes para manter as operações, mas, quando contratados sem planejamento ou em condições pouco favoráveis, também podem ampliar o comprometimento financeiro do negócio.
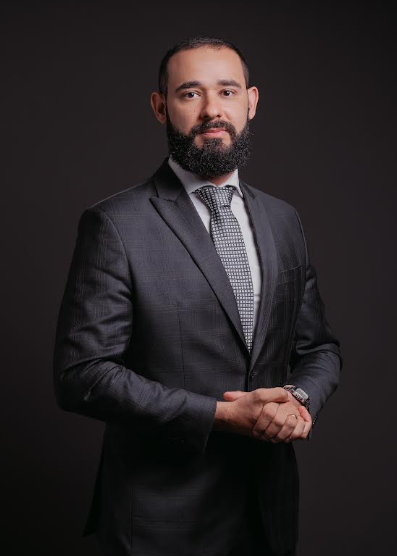
Segundo o advogado Leonardo Barros, especialista em Direito Bancário , um dos principais cuidados dos empresários deve ser compreender as condições dos contratos de crédito e avaliar a capacidade real de pagamento antes de assumir novas obrigações. “O empresário precisa avaliar se as parcelas do empréstimo cabem no fluxo de caixa, considerando inclusive possíveis quedas no faturamento. Também deve observar o custo total da operação, incluindo juros, tarifas e seguros. Nas negociações, é preciso ter cuidado: uma parcela menor pode significar uma dívida maior no longo prazo, comprometendo ainda mais a saúde financeira da empresa.”, disse ele.
Quando a empresa já apresenta dificuldades para pagar seus compromissos, a negociação com os bancos pode ser um caminho para reorganizar as finanças. No entanto, aceitar a primeira proposta apresentada nem sempre é a melhor alternativa. É importante analisar o saldo devedor, as taxas de juros, os encargos aplicados, o prazo oferecido e o valor final da renegociação.
O especialista faz um alerta aos empresários: “É importante que o empresário fique atento a possíveis cobranças abusivas, como juros, tarifas e seguros indevidos. Nem todo contrato bancário apresenta irregularidades, mas tanto contratos ativos quanto já quitados podem ser revisados, caso existam abusividades. Nas negociações, o cuidado deve ser redobrado para que a inclusão de novos encargos e seguros não transforme uma dívida já difícil de pagar em um passivo ainda maior.”, disse ele.
Outro cuidado é evitar a contratação de novos empréstimos apenas para cobrir dívidas anteriores sem avaliar se a operação realmente oferece condições melhores. Em determinadas situações, a substituição de uma dívida por outra pode aliviar momentaneamente o caixa, mas também prolongar o endividamento e aumentar o custo financeiro da empresa.
A análise dos contratos também é fundamental nesse processo. Juros, tarifas, encargos por atraso e condições de renegociação precisam estar claros para o empresário. Caso existam indícios de cobranças indevidas, cláusulas abusivas ou divergências nos valores apresentados pela instituição financeira, buscar uma avaliação jurídica especializada faz toda diferença.
“É importante buscar orientação jurídica antes mesmo de assinar um contrato de empréstimo ou financiamento, para avaliar possíveis cláusulas abusivas e os impactos da dívida para a empresa. Mesmo após a contratação, o advogado pode analisar as condições acordadas e verificar alternativas, como a portabilidade ou a substituição por uma linha de crédito mais vantajosa.”, disse o advogado.
Para as micro e pequenas empresas, que geralmente possuem menor capacidade de absorver prejuízos e imprevistos, a falta de controle sobre as obrigações financeiras pode comprometer não apenas o pagamento dos fornecedores e funcionários, mas também a continuidade das atividades.
Diante do cenário de inadimplência recorde, a orientação é que os empresários não esperem a situação financeira se agravar para buscar alternativas. Conhecer as condições dos contratos, acompanhar o fluxo de caixa e negociar de forma consciente são medidas importantes para preservar a saúde financeira do negócio e evitar que o endividamento se transforme em um obstáculo à sua continuidade.
Confira Também:
✅ Nexxus - Assistência à Saúde - Com Consultas e Exames. Sem Mensalidade; Sem Carência. Pergunte-me como...
Matérias em destaque