Comprar, financiar ou assinar: qual a melhor opção para quem precisa ter um carro
Conhecer a própria necessidade, perfil de uso e a particularidade de cada modalidade é essencial para fechar um negócio vantajoso
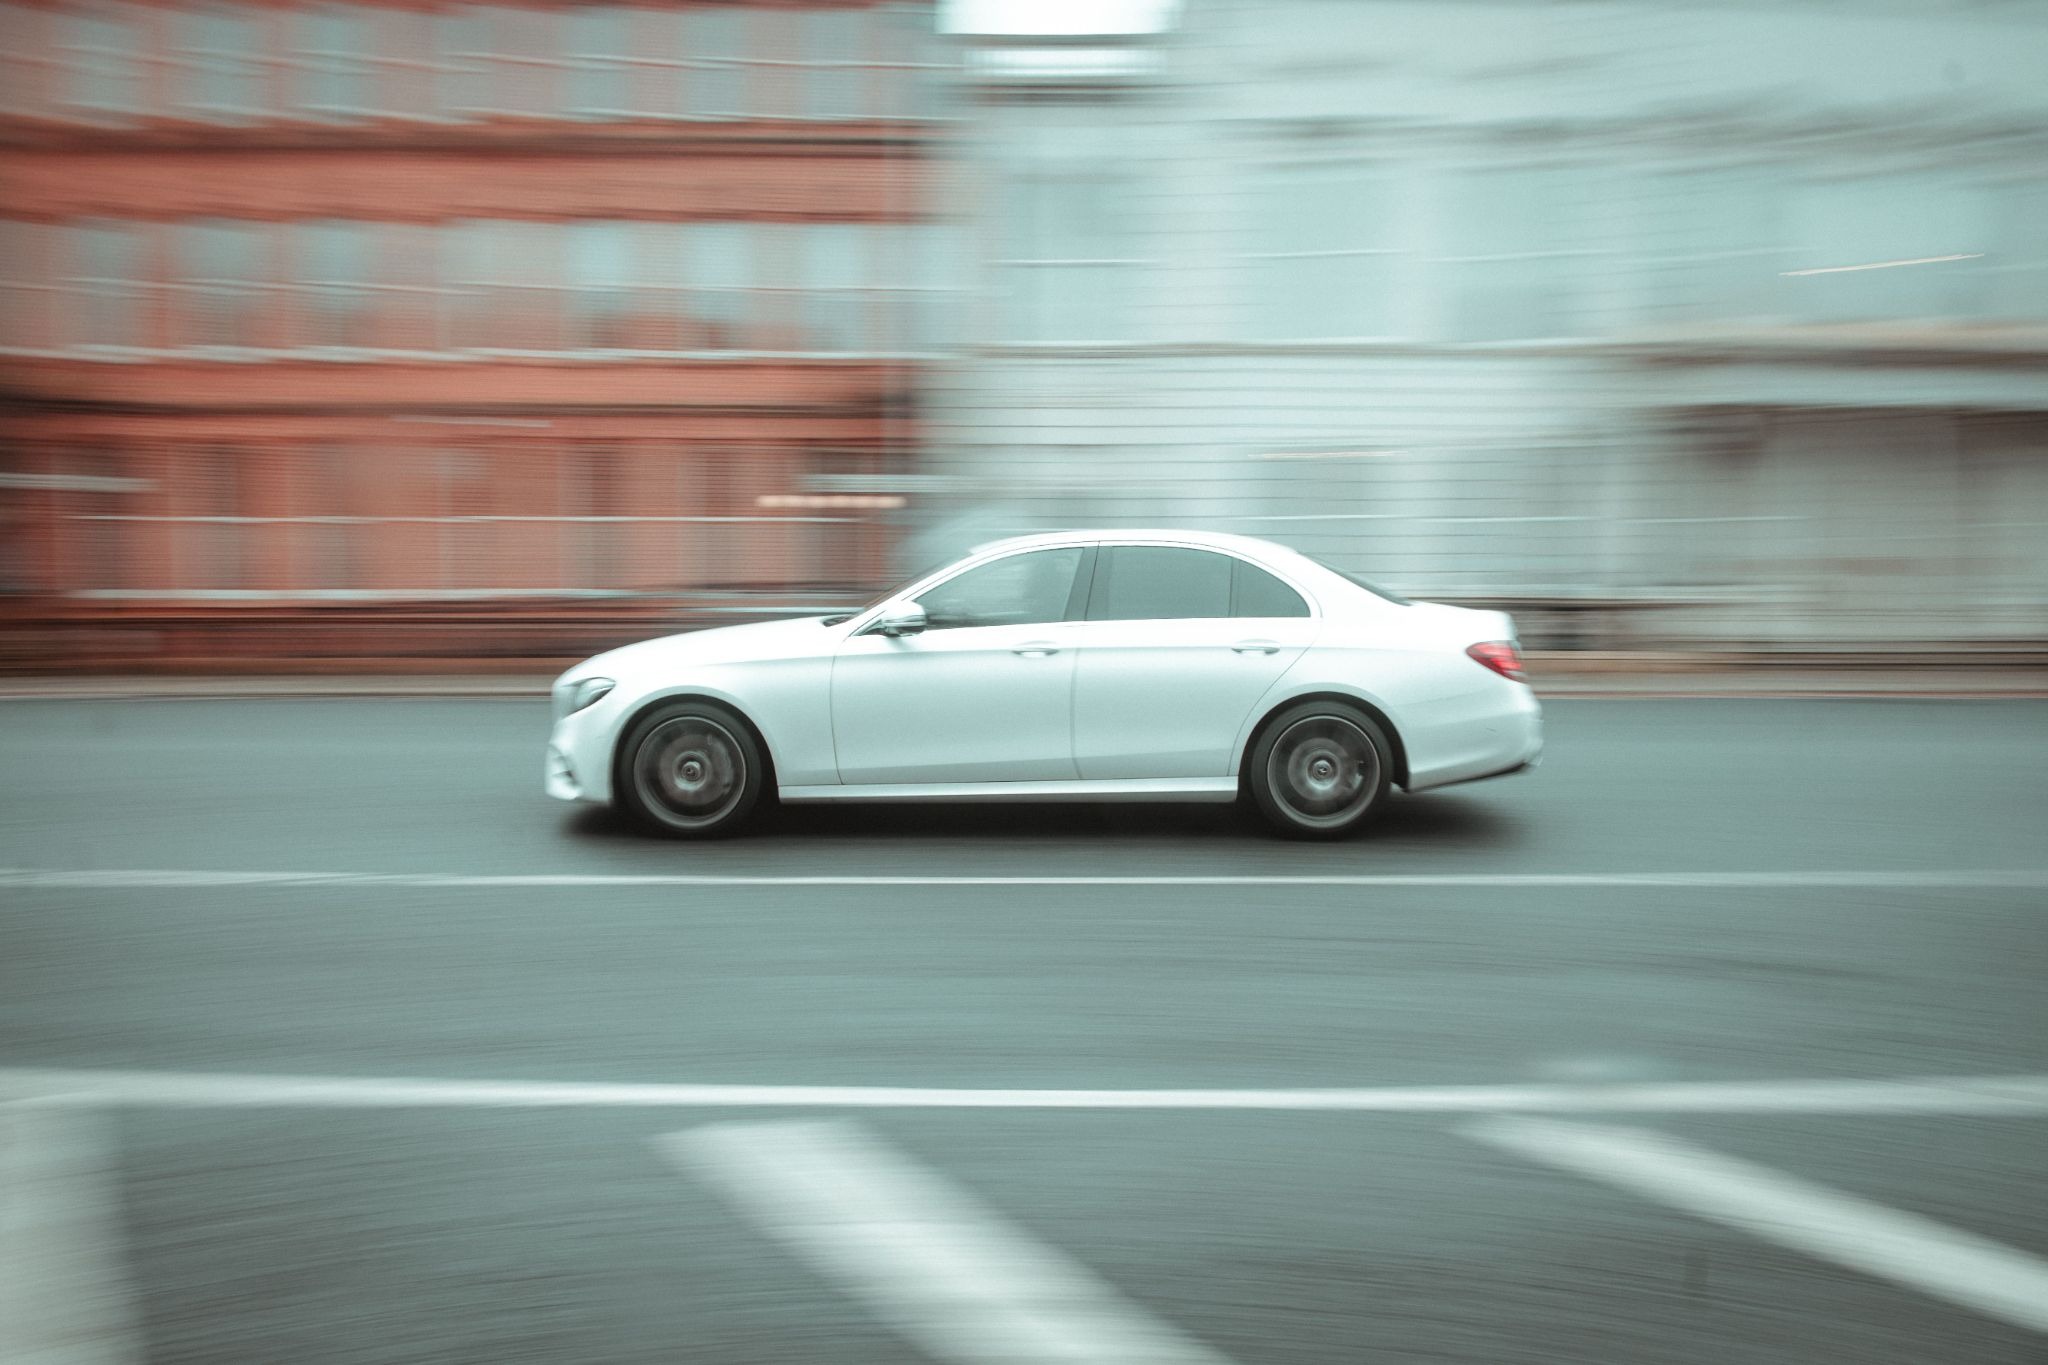
Ter um carro no Brasil segue sendo um desejo bastante real. Segundo pesquisa feita pelo Sebrae, ter um automóvel sempre à disposição é algo buscado por 32% dos brasileiros. Desejo que só fica atrás de fazer viagens ao exterior, mas que é maior do que o desejo por um diploma universitário.
A busca pelo carro hoje
Uma outra pesquisa realizada em 2024 pelo portal WebMotors indica que 73,4% dos brasileiros pretendem mudar de carro nos próximos anos, sendo que 11,1% dos entrevistados querem adquirir um segundo veículo. Usar o carro para o trabalho é prioridade de mais de 75% dos motoristas que responderam à pesquisa.
Mesmo as novas gerações, como os Millennials e a Geração Z, frequentemente tidas como antipáticas aos automóveis, ainda assim procuram e dependem deles de certa forma. Ciro Possobom, CEO (diretor executivo) da Volkswagen do Brasil, afirma em entrevista que "o carro é um grande desejo e deve seguir sendo um grande desejo de consumo dos brasileiros".
Possobom segue: "Ah, o jovem não quer mais carro. Não é bem verdade. Ele usa o aplicativo de corrida, mas é carro. Esse jovem, ele vai ter a namorada, ele vai casar, ele vai precisar do carro. Não tem como não ter". De acordo com a fala do CEO, é possível afirmar que, embora o sonho ainda exista, a forma de realizá-lo mudou.
Conhecendo a própria necessidade
Hoje, o mercado oferece diversas maneiras de se adquirir um carro novo. Da compra ao carro por assinatura (https://www.localiza.com/
Atualmente, o carro deixou de apenas representar um status e se tornou mais uma ferramenta na mão do motorista. Ou seja, o carro é um bem que precisa ser funcional. Ele precisa ser suficiente para ir ao trabalho ou à faculdade, para levar as crianças à escola, ir a consultas, para o lazer e também para viajar. Claro que observando as particularidades de cada rotina.
Diferentes modalidades de ter um carro
Entender o papel do carro na rotina pessoal é essencial. Um segundo passo é observar o orçamento familiar. Ele dará uma boa pista sobre qual modalidade preferir. A compra à vista, por exemplo, requer um bom planejamento financeiro, isto é, uma organização que contemple o valor de entrada, o que deve ser gasto com documentação, entre outros custos.
É importante ter em mente que um carro zero no Brasil possui um custo elevado. No caso do carro próprio, há também outros gastos que entram na conta: manutenção, combustível, documentos obrigatórios, seguros, entre outros. Por essa razão, muitos optam pelo financiamento, ainda que os juros não sejam tão convidativos.
A alienação fiduciária no financiamento
Num caso como o da alienação fiduciária, presente em boa parte dos financiamentos de automóveis, um bem serve como forma de garantia ao credor. Neste caso, o automóvel não pertence ao comprador até o final do financiamento, mas sim ao banco ou financeira - o famoso carro alienado. O carro só será de total propriedade do comprador ao final dos pagamentos.
Nesta modalidade, há o risco de perder o bem caso as parcelas não sejam pagas. Também não se pode vender o bem ou usá-lo como garantia para um outro financiamento. Por isso, é preciso bastante cautela antes de fechar este tipo de negócio. Ler e entender o contrato é mais do que recomendado.
Por outro lado, os juros costumam ser mais atrativos do que outras modalidades de compras financiadas. Já quem não possui muita pressa de ter o carro em mãos pode optar por uma opção como o consórcio. Afinal, a menos que seja contemplado com rapidez ou dê um lance de valor alto, o carro só será do motorista ao final do pagamento das parcelas.
As novas modalidades de uso on-demand
Outras formas mais modernas de se ter um carro estão em alta, porém. É o caso do carro alugado ou compartilhado. Essa é uma forma de ter um veículo para um uso mais pontual, como, por exemplo, para o uso numa viagem. Nesse caso, o carro cumpre simplesmente um papel de meio de transporte.
A vantagem é que não há custos além daqueles cobertos no contrato com a locadora. Além do mais, o carro é coberto com seguro, o que diminui a dor de cabeça caso haja algum imprevisto. E, ao final do tempo de locação, o carro é devolvido à locadora.
Por fim, a modalidade de carro por assinatura, cada vez mais difundida, é uma maneira de ter um carro "alugado" por um prazo mais longo. Aqui, a relação é um meio-termo entre o carro próprio e o alugado. Por um tempo médio de 36 meses, o motorista pode ter um carro 0 km sem a burocracia de um carro próprio.
Ou seja, IPVA (Imposto sobre a Propriedade de Veículos Automotores), seguro, documentação e revisões obrigatórias e quebras mecânicas, por exemplo, são de total responsabilidade da locadora. Contudo, ao final do tempo de contrato, o carro volta para a empresa de locação.
Por um lado, o motorista não fica com um bem depreciado em mãos, caso do carro zero que perde valor assim que comprado. Por outro, também não constitui um patrimônio. Por isso, entender cada tipo de aquisição é muito importante e algo que deve sempre ser confrontado com a própria realidade para saber qual a melhor decisão a tomar.
Confira Também:
✅ Nexxus - Plano de Atendimento Médico; Sem Mensalidade e Sem Carência. Pergunte-me como...
Matérias em destaque